
コラム
家屋売却で固定資産税はどうなる?
2026.9.4 更新
家屋売却では、売却してもその年の固定資産税については売主が引き続き納税することになります。
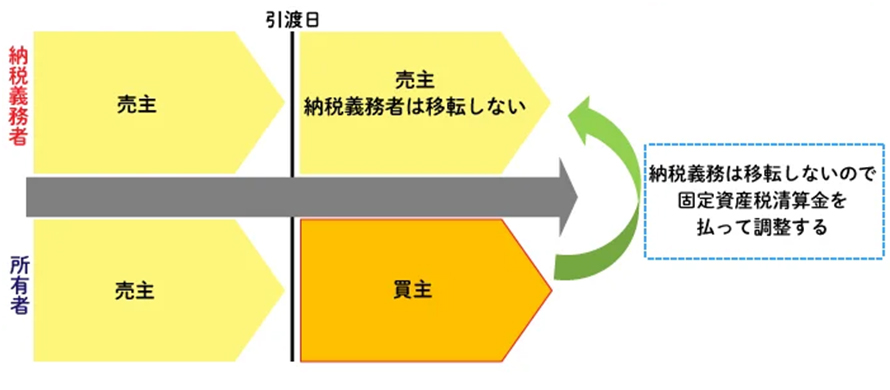
固定資産税の納税義務者は、1月1日時点の所有者であり、その納税義務者が1年分を支払います。1年のどこかで売却しても、納税義務者は買主に移転しません。
仮に、バブル時代のように同じ不動産が1年間で何回も売買が繰り返されたとしても、固定資産税の納税義務者は1月1日時点の所有者のままです。
翌年からの固定資産税は、翌年の1月1日時点の所有者が支払うことになります。
不動産の売買では、売却しても固定資産税の納税義務者が移転しないため、固定資産税精算金を用いて実質的な税負担を調整するのが通常です。
固定資産税精算金とは、引渡日以降の固定資産税相当額を買主から売主に支払う金銭です。
例えば、年間の固定資産税額が12万円の場合、3月1日に引渡を行うケースでは、残り10ヶ月分の10万円を固定資産税精算金として買主から売主へ支払います。